TS. Lê Đức Khánh - Giám đốc Phân tích CTCP Chứng khoán VPS (HOSE: VCK), đặt kỳ vọng VN-Index có thể vượt vùng 1.900 điểm, tiến tới mốc 2.000 điểm vào quý III hoặc quý IV/2027. Đầu năm, chỉ số có thể dao động quanh 1.850–1.900 điểm. Đây vẫn là kịch bản có điều kiện, không phải đường đi chắc chắn.
Điều đáng chú ý là, trong khi ông Khánh nhìn thấy khả năng thị trường lập mặt bằng mới, ông Phan Lê Thành Long - Chủ tịch Cộng đồng Cố vấn Tài chính Việt Nam (VWA), lại lưu ý một cái bẫy quen thuộc: cổ phiếu giảm mạnh chưa chắc đã rẻ. Từ dự báo chỉ số đến câu chuyện định giá, điểm chung là cách tìm cơ hội giữa một thị trường phân hóa.
Câu chuyện chọn cổ phiếu và xây danh mục được hai chuyên gia bàn tới tại tọa đàm trực tuyến "Chọn đúng cổ phiếu, xây vững danh mục" do Chứng khoán VPS tổ chức ngày 17/11.
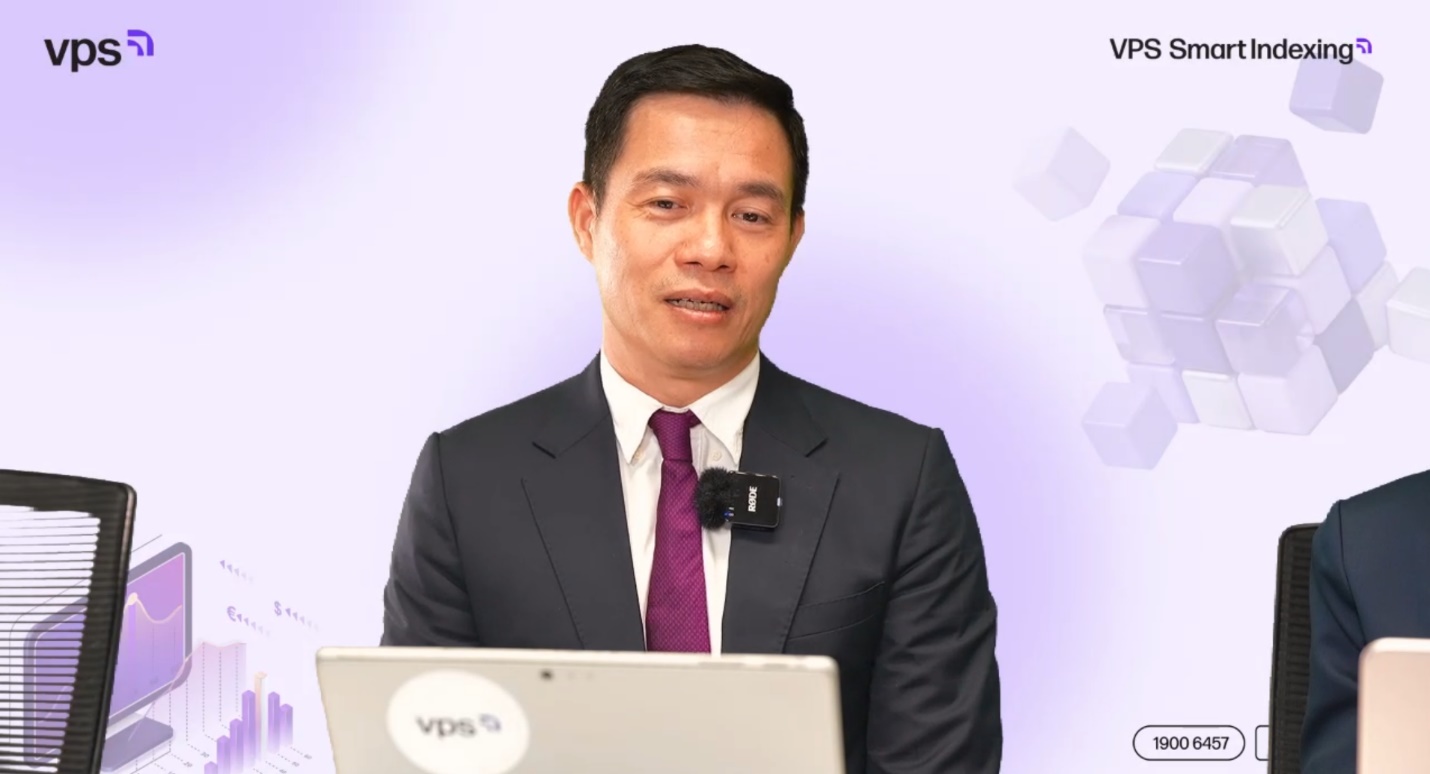
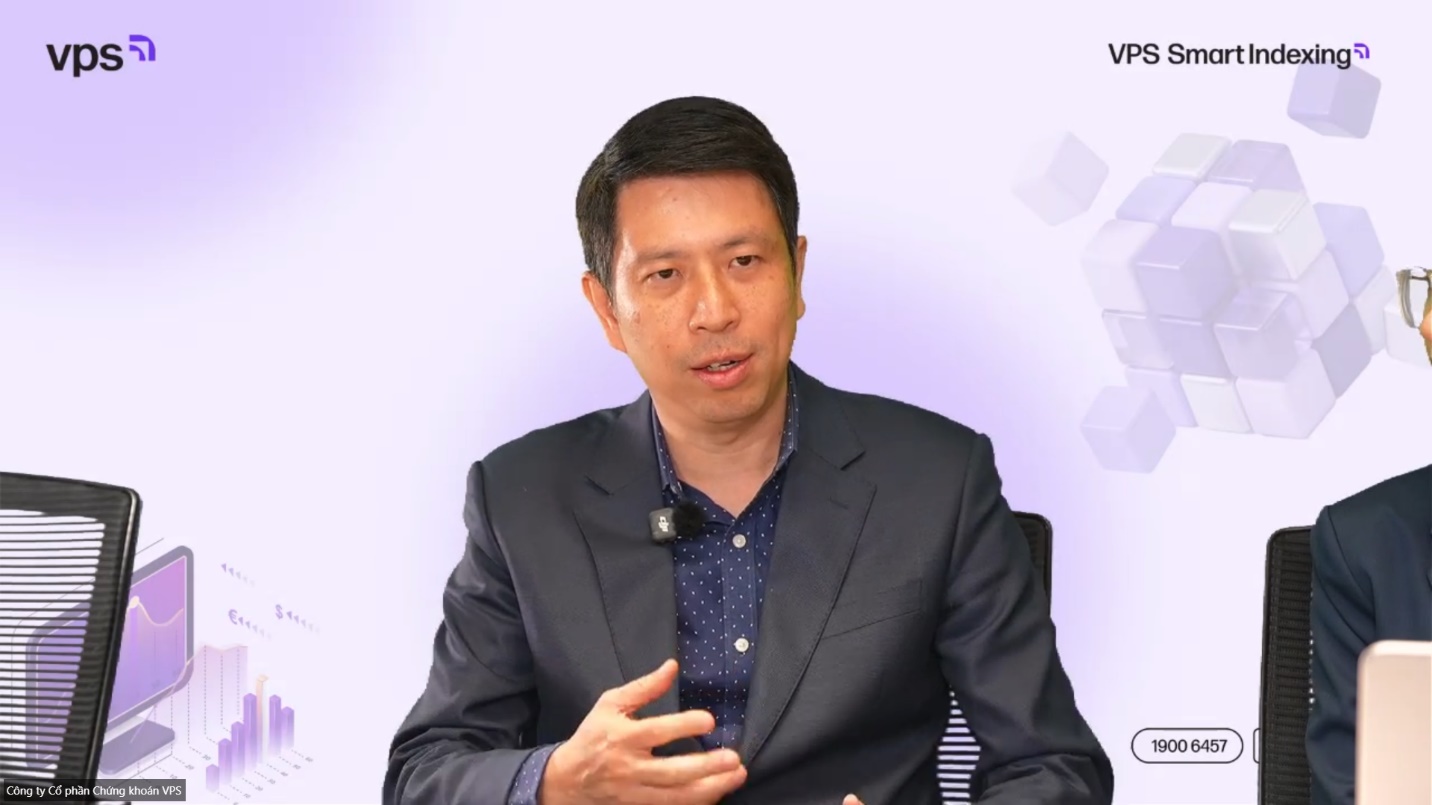
Ông Lê Đức Khánh – Giám đốc Phân tích VPS.
Chỉ số tăng, cơ hội vẫn phân hóa
Theo ông Khánh, Việt Nam đang bước vào chu kỳ tăng trưởng mới, với GDP chín tháng năm 2026 tăng hơn 9%. Đầu tư công, FDI, xuất nhập khẩu và tiêu dùng là những động lực đáng chú ý. Tiến trình nâng hạng có thể giúp thị trường thu hút thêm nhà đầu tư tổ chức nước ngoài.
Nhưng lãi suất, tỷ giá, thanh khoản liên ngân hàng và lợi nhuận doanh nghiệp vẫn là những yếu tố cần theo dõi. Ông Khánh kỳ vọng có thêm dư địa giảm lãi suất điều hành trong năm 2027 nếu điều kiện thuận lợi. Những giai đoạn điều chỉnh, tích lũy vì thế vẫn có thể xen giữa xu hướng tăng.
"Đặc điểm của thị trường đó là luôn luôn biến động khó lường, khó dự báo trong ngắn hạn", ông Khánh nói. Theo ông, nhà đầu tư không chỉ dễ chọn sai mã mà còn mắc lỗi về thời điểm mua bán, phân bổ vốn và tâm lý.
Ông gợi ý hai cách tìm cơ hội: từ triển vọng vĩ mô đến ngành và doanh nghiệp (top-down), hoặc đi thẳng vào từng công ty có nền tảng tốt, triển vọng phục hồi (bottom-up), kể cả khi ngành chưa được chú ý.
Logistics, dầu khí, vận tải biển, hóa chất, bất động sản khu công nghiệp và ngân hàng đều có doanh nghiệp kinh doanh khả quan năm 2026. Xây dựng, vật liệu, thép và tài nguyên cơ bản có thể xuất hiện cơ hội năm 2027. Song sự phân hóa ngay trong từng ngành khiến ông chú ý đến những cái tên cụ thể như Coteccons, Nhựa Tiền Phong, Gemadept hay Cảng Hải Phòng.
Mua cổ phiếu bắt đầu từ những mã không nên mua
Ông Long lưu ý một thói quen phổ biến: thấy cổ phiếu tăng, nghe thông tin tốt rồi mới vội tìm hiểu. Khi tin tức đến tai số đông, giá có khi đã phản ánh phần lớn kỳ vọng.
Thay vì hỏi nên mua mã nào, ông đề xuất xác định chiến lược phù hợp với khẩu vị rủi ro, rồi xây dựng Investment Universe – danh sách cổ phiếu qua sàng lọc, thường gồm vài chục mã. Từ đó mới lựa chọn danh mục thực tế khoảng 5–6 đến 10–12 cổ phiếu, tùy chiến lược và quy mô vốn.
Quy trình ấy giúp hạn chế mua theo tin đồn hay tâm lý sợ bỏ lỡ. Danh mục tăng trưởng cũng khác danh mục cân bằng giữa cổ phiếu trả cổ tức, doanh nghiệp ổn định và những khoản đầu tư biến động hơn.
Ông Long đặc biệt phân biệt cổ phiếu giảm theo thị trường và cổ phiếu giảm vì vấn đề nội tại. Khi thị trường bán tháo, doanh nghiệp tốt cũng bị kéo xuống. Nhưng nếu nguyên nhân thuộc về quản trị, pháp lý hay sức khỏe tài chính, giá giảm 30–40% không có nghĩa rủi ro đã hết.
Cổ phiếu giá 15.000 đồng không mặc nhiên rẻ hơn cổ phiếu giá 80.000 đồng. Quan trọng là giá ấy tương ứng với khả năng sinh lợi và triển vọng doanh nghiệp ra sao.
Ông Phan Lê Thành Long - Chủ tịch Cộng đồng Cố vấn Tài chính Việt Nam (VWA).
Ông Long vì thế nhấn mạnh việc đọc bảng cân đối kế toán. "Phần nhiều nhà đầu tư không bao giờ xem bảng cân đối kế toán mà chỉ xem kết quả kinh doanh, hôm nay lợi nhuận là bao nhiêu", ông Long nhận xét.
Hàng tồn kho tăng vọt có thể do mở rộng sản xuất, cũng có thể báo hiệu hàng khó bán. Với doanh nghiệp bất động sản, vốn nằm ở hàng tồn kho, hợp tác kinh doanh hay khoản trả trước cần được xem cùng nợ vay và chi phí vốn. Rủi ro chưa hiện trên lợi nhuận hôm nay có thể tác động vài quý tới.
Nhìn sang năm 2027, ông Long quan tâm ngân hàng, dầu khí, vật liệu xây dựng, bán lẻ và đầu tư công. Song mỗi ngành lại có những điểm phải xem riêng. Với ngân hàng là biên lãi ròng, tỷ lệ tiền gửi không kỳ hạn và khả năng kiểm soát rủi ro. Với dầu khí là chu kỳ giá dầu; với bán lẻ là sức mua sau khi loại trừ lạm phát; còn đầu tư công thường có độ trễ trước khi chuyển thành doanh thu, lợi nhuận.
Ông Khánh cũng nhìn thấy cơ hội ở những doanh nghiệp vừa qua đáy lợi nhuận, nhưng không vì thế mà xem cả nhóm ngành là một lựa chọn đồng nhất.
VN-Index có thể chạm 2.000 điểm. Nhưng chỉ số đi tới đâu là chuyện của thị trường; nhà đầu tư có kiếm được tiền hay không còn tùy cổ phiếu họ chọn, mức giá họ trả và cách giữ danh mục qua những nhịp biến động.